Wer ein älteres Haus kauft, liest in vielen Ratgebern noch von Austauschpflichten für alte Heizkessel und von der 65-Prozent-Regel. Beides ist seit dem Sommer 2026 überholt. Das Gebäudeenergiegesetz heißt jetzt Gebäudemodernisierungsgesetz (GModG), und mehrere Pflichten, die Käufer bisher fürchten mussten, sind gestrichen. Zwei Nachrüstpflichten sind aber geblieben, mit einer Frist von zwei Jahren und einem Bußgeldrahmen bis 50.000 Euro.
Was sich am 29. Juli 2026 geändert hat
Der Bundestag hat das Gesetz am 10. Juli 2026 in zweiter und dritter Lesung beschlossen (Deutscher Bundestag, Textarchiv KW 28, Abruf 12.10.2026). Nach Darstellung der Verbraucherzentrale gilt das GModG seit dem 29. Juli 2026; es ist eine Novellierung des bisherigen GEG, viele Regelungen wurden übernommen (Verbraucherzentrale, GModG: Was steht im Gebäudemodernisierungs-Gesetz?, Stand 21.08.2026). Weitere Änderungen treten erst ab 2027 in Kraft, unter anderem bei den Energieausweisen.
Für Käufer sind drei Streichungen wichtig:
- Kein Austauschzwang für alte Heizkessel mehr. Das Betriebsverbot für Kessel, die älter als 30 Jahre sind, stand in § 72 GEG. Die Vorschrift ist weggefallen (§ 72 GModG).
- Keine 65-Prozent-Pflicht beim Heizungstausch. Neue Gas- und Ölheizungen bleiben zulässig. Wird eine solche Heizung nach dem 29. Juli 2026 in ein bestehendes Gebäude eingebaut, muss ab dem 1. Januar 2029 ein Mindestanteil der Wärme aus Biomethan, Bioöl, biogenem Flüssiggas oder Wasserstoff stammen: 10 Prozent ab 2029, 15 Prozent ab 2030, 30 Prozent ab 2035 und 60 Prozent ab 2040 (§ 43 Abs. 1 GModG).
- Keine Kesselfrist mehr nach einem Eigentümerwechsel. Die bisherige Ausnahmeregel in § 73 GEG, die Käufern für den Kesseltausch zwei Jahre Zeit gab, ist ebenfalls weggefallen (§ 73 GModG).
Nach dem Zensus 2022 wurden 53,9 Prozent der Gebäude mit Wohnraum hauptsächlich mit Erdgas beheizt und 24,7 Prozent mit Heizöl. Erneuerbare Energiequellen spielten im Bestand mit 10,2 Prozent eine untergeordnete Rolle (Destatis, Pressemitteilung N038 vom 10.06.2026). Wer heute ein Haus aus dem Bestand kauft, übernimmt also in knapp vier von fünf Fällen eine Gas- oder Ölheizung.
Zwei Pflichten bleiben: Geschossdecke und Leitungen binnen 2 Jahren dämmen
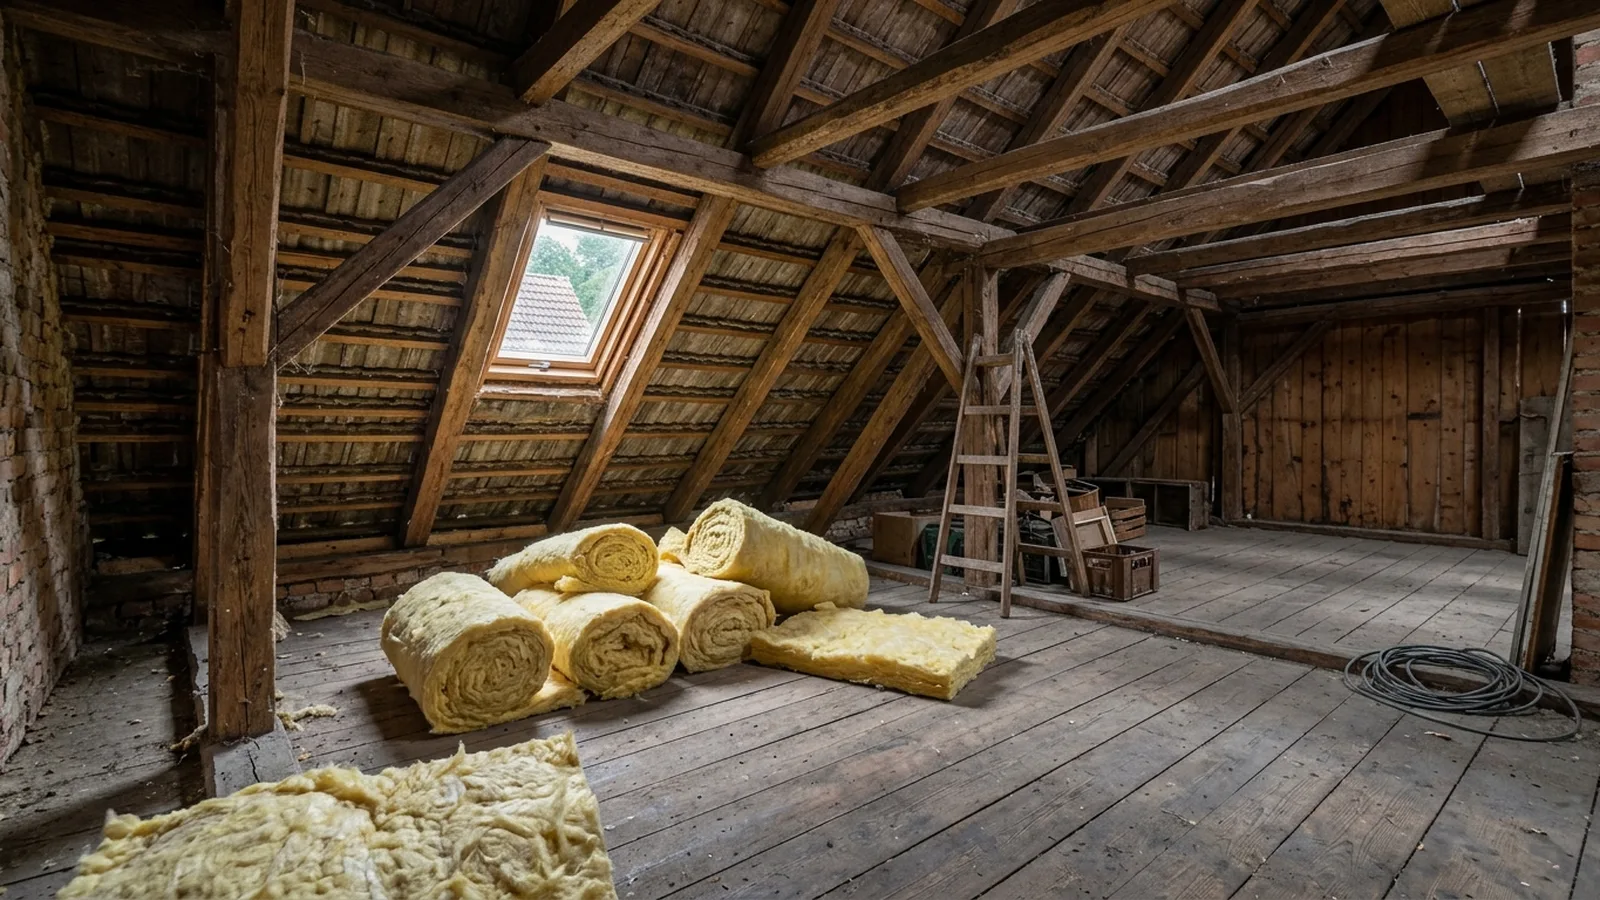
Oberste Geschossdecke. Eigentümer eines Wohngebäudes müssen dafür sorgen, dass eine oberste Geschossdecke, die den Mindestwärmeschutz nach DIN 4108-2 nicht erfüllt, so gedämmt ist, dass ihr Wärmedurchgangskoeffizient 0,24 W/(m²·K) nicht überschreitet. Die Pflicht gilt auch als erfüllt, wenn stattdessen das darüberliegende Dach entsprechend gedämmt ist (§ 35 Abs. 1 GModG). Die Verbraucherzentrale nennt als Orientierung für diesen Wert eine Dämmstärke von 14 bis 18 Zentimetern.
Heizungs- und Warmwasserleitungen. Bisher ungedämmte, zugängliche Leitungen, die nicht in beheizten Räumen liegen, etwa im Keller, sind zu dämmen (§ 69 Abs. 2 GModG).
Die Frist beim Kauf. Für Häuser mit höchstens zwei Wohnungen gilt eine Sonderregel: Hat der Eigentümer eine Wohnung am 1. Februar 2002 selbst bewohnt, muss erst der neue Eigentümer nach dem ersten Eigentümerwechsel die Pflichten erfüllen, und zwar innerhalb von zwei Jahren ab dem Eigentumsübergang (§ 35 Abs. 3 und § 69 Abs. 3 und 4 GModG). Kaufen Sie also ein Einfamilienhaus von jemandem, der dort seit über 20 Jahren wohnt, beginnt mit Ihrem Eigentumsübergang eine Frist von zwei Jahren.
War das Haus seit Februar 2002 schon einmal verkauft, lief diese Frist nach dem Wortlaut des Gesetzes bereits für den damaligen Käufer. Ist die Dämmung trotzdem nicht erfolgt, besteht die Pflicht für Sie als neuen Eigentümer ohne eigene Schonfrist. Klären Sie den Stand deshalb vor dem Kauf.
Ausnahme bei fehlender Wirtschaftlichkeit. Bei Häusern mit höchstens zwei Wohnungen, von denen der Eigentümer eine selbst bewohnt, gelten die Dämmpflichten für die Geschossdecke nicht, soweit sich die Kosten durch die Einsparungen nicht in angemessener Frist erwirtschaften lassen (§ 35 Abs. 4 GModG). Ob das auf Ihr Haus zutrifft, lässt sich nur mit einer Berechnung im Einzelfall beurteilen.
Bußgeld. Wer die Geschossdecke oder die Leitungen vorsätzlich oder leichtfertig nicht dämmt, handelt ordnungswidrig; der Rahmen reicht bis zu 50.000 Euro (§ 108 Abs. 1 Nr. 2 und 14, Abs. 2 Nr. 1 GModG).
Übersicht: 5 Regeln gelten, 2 sind weggefallen
| Thema | Stand seit 29.07.2026 | Rechtsgrundlage |
|---|---|---|
| Oberste Geschossdecke dämmen (U-Wert höchstens 0,24) | gilt, beim Kauf binnen 2 Jahren | § 35 GModG |
| Ungedämmte Leitungen in unbeheizten Räumen dämmen | gilt, beim Kauf binnen 2 Jahren | § 69 Abs. 2–4 GModG |
| Heizkessel älter als 30 Jahre austauschen | weggefallen | § 72 GModG (weggefallen) |
| 65 Prozent erneuerbare Energie bei neuer Heizung | weggefallen; neue Gas- und Ölheizungen ab 2029 mit Mindestanteil 10 % | § 43 GModG |
| Mindeststandard, wenn Sie Dach, Fassade oder Fenster erneuern (mehr als 10 % der Bauteilfläche) | gilt | § 36 GModG mit Anlage 7 |
| Energieausweis spätestens bei der Besichtigung, Übergabe nach Vertragsschluss | gilt | § 80 Abs. 4 GModG |
| Kostenloses Informationsgespräch zum Energieausweis beim Kauf (bis zwei Wohnungen) | gilt, wenn unentgeltlich angeboten | § 80 Abs. 4 Satz 6 GModG |
Die Anforderungen aus § 36 greifen nur, wenn Sie ohnehin Außenbauteile erneuern. Wer das Dach neu decken oder die Fenster tauschen will, muss dabei die Mindestwerte einhalten (§ 36 GModG). Eine allgemeine Pflicht, ein gekauftes Haus komplett zu sanieren, enthält das Gesetz nicht.
Vor dem Kauf: Energieausweis spätestens bei der Besichtigung
Der Verkäufer oder der Makler muss Ihnen den Energieausweis spätestens bei der Besichtigung vorlegen, etwa durch einen sichtbaren Aushang. Nach Abschluss des Kaufvertrags ist er Ihnen unverzüglich zu übergeben (§ 80 Abs. 4 GModG). Schon die Immobilienanzeige muss bei vorliegendem Ausweis unter anderem den Energiebedarf oder -verbrauch, den wesentlichen Energieträger der Heizung, das Baujahr und die Effizienzklasse nennen (§ 87 GModG).
Der Ausweis sagt aber nicht verbindlich, ob die oberste Geschossdecke gedämmt ist oder wie die Leitungen im Keller aussehen. Das sehen Sie bei der Besichtigung, wenn Sie gezielt auf den Dachboden und in den Heizungsraum gehen. Fragen Sie den Verkäufer, seit wann er das Haus bewohnt, denn davon hängt die Zweijahresfrist ab.
Finanzierung: 25.000 Euro mehr Kredit kosten rund 126 Euro im Monat
Die Verbraucherzentrale rät, beim Kauf eines Altbaus die Aufwendungen für Renovierung und Modernisierung schon im ersten Finanzierungskonzept einzukalkulieren und einen großzügigen Spielraum für Unvorhergesehenes zu lassen (Verbraucherzentrale, So berechnen Sie, was Sie sich leisten können, Stand 06.11.2024). Wer den Betrag erst nach dem Kauf nachfinanzieren muss, braucht eine neue Kreditprüfung; was dann passieren kann, beschreibt Nachfinanzierung, wenn die Baukosten überschritten werden.
Bauleistungen werden zudem teurer. Instandhaltungsarbeiten an Wohngebäuden kosteten im August 2026 6,0 Prozent mehr als ein Jahr zuvor, Wärmedämm-Verbundsysteme 5,7 Prozent mehr (Destatis, Pressemitteilung Nr. 360 vom 09.10.2026). Ein Budget von 50.000 Euro, das ein Jahr später ausgegeben wird, wäre bei derselben Steigerung rechnerisch 3.000 Euro zu knapp.
Rechenbeispiel
Die Tabelle ist eine Redaktionsillustration ohne Konditionsangabe. Die Modernisierungsbeträge sind frei gewählt und keine Kostenschätzung für bestimmte Maßnahmen. Als Bezugswert dient der amtliche Durchschnittszins für Wohnungsbaukredite mit Zinsbindung über zehn Jahre: 4,04 Prozent im August 2026, vorläufig (EZB-Datenportal, Reihe MIR.M.DE.B.A2C.P.R.A.2250.EUR.N, Abruf 12.10.2026). Ihr eigener Zins kann davon deutlich abweichen. Gerechnet ist mit 2 Prozent anfänglicher Tilgung: Rate = Darlehen × 6,04 % ÷ 12.
| Darlehen | davon Modernisierung | Monatsrate | Mehrbelastung | Nettoeinkommen nach 40-%-Faustregel |
|---|---|---|---|---|
| 300.000 € | 0 € | 1.510,00 € | – | 3.775,00 € |
| 325.000 € | 25.000 € | 1.635,83 € | 125,83 € | 4.089,58 € |
| 350.000 € | 50.000 € | 1.761,67 € | 251,67 € | 4.404,17 € |
| 375.000 € | 75.000 € | 1.887,50 € | 377,50 € | 4.718,75 € |
Die letzte Spalte beruht auf der Faustregel der Verbraucherzentrale, nach der die Kreditrate höchstens 40 Prozent des Nettoeinkommens ausmachen sollte (Rate ÷ 0,4). Banken prüfen individuell und nicht nach dieser Regel. Ob ein Kreditgeber den Modernisierungsanteil mitfinanziert und wie er den Wert des Hauses nach der Maßnahme ansetzt, entscheidet er im Einzelfall; eine amtliche Statistik dazu gibt es nicht. Wer nur einen kleineren Betrag braucht, findet unter Modernisierungskredit ohne Grundschuld die Unterschiede zum Ratenkredit.
Steuer: 20 Prozent der Dämmkosten über drei Jahre zurück
Für energetische Maßnahmen am selbst bewohnten Haus, darunter ausdrücklich die Dämmung von Geschossdecken, ermäßigt sich die Einkommensteuer über drei Jahre um 7, 7 und 6 Prozent der Aufwendungen, höchstens um 40.000 Euro je Objekt; das Gebäude muss älter als zehn Jahre sein (§ 35c Abs. 1 EStG). Bei 30.000 Euro Kosten wären das 2.100, 2.100 und 1.800 Euro. Die Maßnahme muss vor dem 1. Januar 2030 abgeschlossen sein (§ 52 Abs. 35a EStG). Wer für dieselbe Maßnahme ein zinsverbilligtes Darlehen oder einen steuerfreien Zuschuss nutzt, erhält die Ermäßigung nicht (§ 35c Abs. 3 EStG). Welche Bundesförderung nach der Reform vom Juli 2026 gilt und was mit erteilten Zusagen passiert, steht unter KfW-Förderung gestoppt: was mit einer Zusage passiert. Lassen Sie die steuerliche Seite mit einer Steuerberatung klären.
Fünf Fälle, in denen es schwierig bleibt
- Unklare Vorgeschichte. Ob das Haus seit 2002 schon einmal verkauft wurde und ob die Frist damit abgelaufen ist, lässt sich nicht immer belegen. Ein Grundbuchauszug zeigt frühere Eigentümerwechsel.
- Wirtschaftlichkeitsausnahme. Ob § 35 Abs. 4 greift, ist eine Rechenfrage im Einzelfall. Eine pauschale Aussage dazu gibt es nicht.
- Knappe Kaufpreisfinanzierung. Ist der Kredit schon ohne Modernisierung an der Grenze, bleibt für Pflichtmaßnahmen wenig Spielraum. Warum Banken dann ablehnen können, zeigt Baufinanzierung abgelehnt: die häufigsten Gründe.
- Neue fossile Heizung. Wer nach dem Kauf eine neue Gas- oder Ölheizung einbaut, übernimmt ab 2029 die Pflicht zu steigenden Bioanteilen. Was diese Brennstoffe dann kosten, ist heute nicht bekannt.
- Rechtliche Unsicherheit. Gegen das neue Gesetz werden Klagen erwartet (Haufe, Gebäudemodernisierungsgesetz in Kraft getreten, 30.07.2026), und die Länder dürfen für erneuerbare Wärme weitergehende Anforderungen stellen (§ 9 GModG). Die Rechtslage kann sich also erneut ändern.
Weitere Konstellationen, in denen eine Finanzierung vom Standard abweicht, sammelt die Seite Schwierige Fälle.
Checkliste: zehn Unterlagen vor der Anfrage
- ☐ Das Exposé und den Energieausweis des Hauses mit Art des Ausweises, Effizienzklasse und Energieträger
- ☐ Das Baujahr und, soweit bekannt, die Jahre früherer Modernisierungen an Dach, Fassade, Fenstern und Heizung
- ☐ Fotos von Dachboden, oberster Geschossdecke und Heizungsraum mit den Leitungen
- ☐ Die Angabe des Verkäufers, seit wann er das Haus selbst bewohnt
- ☐ Einen aktuellen Grundbuchauszug, falls der Verkäufer ihn bereitstellt
- ☐ Angebote oder Kostenschätzungen von Fachbetrieben für Dämmung und Leitungen, falls schon vorhanden
- ☐ Den geplanten Kaufpreis, die Kaufnebenkosten und Ihr Eigenkapital
- ☐ Gehaltsabrechnungen der letzten drei Monate oder die letzten Einkommensteuerbescheide bei Selbstständigkeit
- ☐ Eine Übersicht aller bestehenden Kredite mit Rate und Restschuld
- ☐ Drei bis fünf Sätze zu Ihrem Vorhaben: was Sie am Haus ändern möchten und bis wann
Mit diesen Unterlagen lässt sich einschätzen, welcher Betrag für Kauf und Pflichtmaßnahmen realistisch ist. Über das Anfrageformular geht Ihre Anfrage an genau einen unabhängigen Finanzierungsvermittler mit Erlaubnis nach § 34i GewO. Im Freitextfeld können Sie schildern, welches Haus Sie kaufen möchten und welche Arbeiten anstehen. Wie es danach weitergeht, steht unter So läuft es.
Dieser Beitrag ersetzt keine Rechts-, Steuer-, Energie- oder Finanzierungsberatung. Die Zinsangaben sind amtliche Durchschnittswerte und kein Angebot; maßgeblich sind Ihre Unterlagen und die Entscheidung des jeweiligen Kreditgebers.