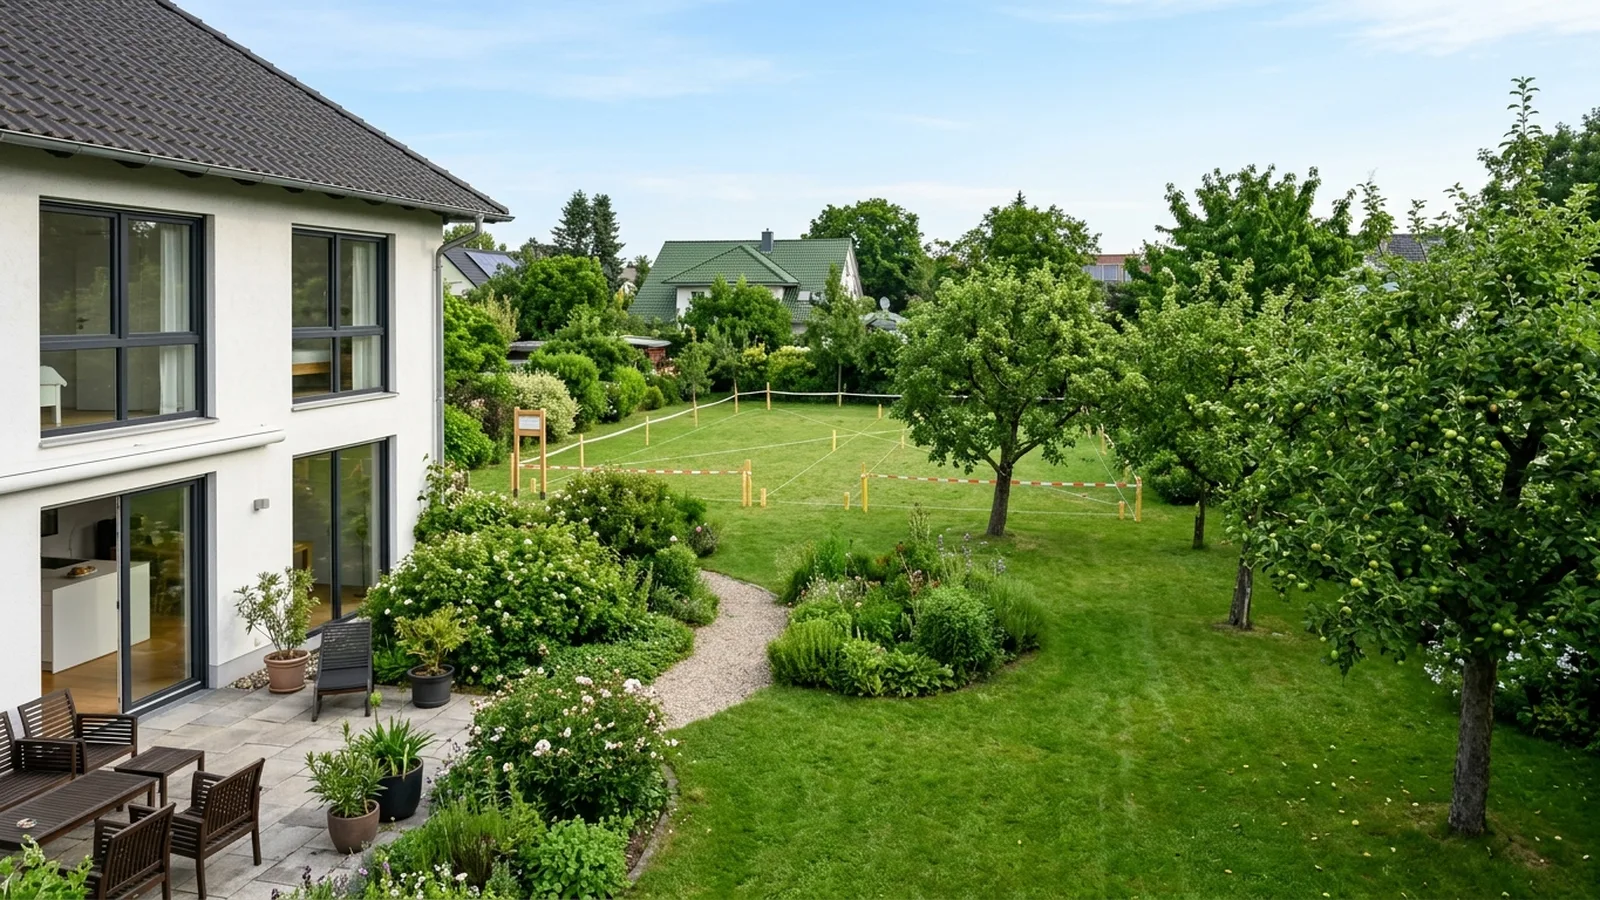
Der Garten hinter dem Elternhaus ist groß genug, das Baurecht lässt ein zweites Haus zu, und ein Grundstück müsste man nicht kaufen. Für viele Familien klingt das nach dem einfachsten Weg ins eigene Haus. Wie groß der Vorteil sein kann, zeigt die Preisentwicklung: Der Preisindex für Bauland des Statistischen Bundesamts stieg von 78,1 Punkten im Jahr 2010 auf 187,5 Punkte im Jahr 2021 (2015 = 100), baureifes Land war also rund zweieinhalbmal so teuer; der Wert für 2021 ist vorläufig, danach wurde die Statistik eingestellt (Destatis, Statistischer Bericht Preisindex für Bauland, erschienen 07.08.2026).
Für die Finanzierung ist der Fall trotzdem schwierig, und zwar aus einem rechtlichen Grund, der oft erst beim ersten Bankgespräch auffällt.
Wer auf fremdem Grund baut, baut für den Eigentümer
Ein Gebäude ist wesentlicher Bestandteil des Grundstücks, auf dem es steht (§ 94 Abs. 1 BGB). Wird etwas fest mit einem Grundstück verbunden, erstreckt sich das Eigentum am Grundstück darauf (§ 946 BGB). Bauen Sie also ohne weitere Regelung im Garten Ihrer Eltern, gehört das fertige Haus Ihren Eltern, auch wenn Sie jeden Euro bezahlt haben.
Eine Ausnahme kennt das Gesetz: Ein Gebäude, das in Ausübung eines Rechts an einem fremden Grundstück errichtet wird, ist nicht Bestandteil dieses Grundstücks (§ 95 Abs. 1 Satz 2 BGB). Das wichtigste Recht dieser Art ist das Erbbaurecht.
Für den Kreditgeber heißt das: Er braucht eine Sicherheit, und die übliche Sicherheit ist eine Grundschuld auf dem Grundstück, auf dem das finanzierte Haus steht (§ 1191 BGB). Eine Grundschuld kann aber nur der Eigentümer bestellen. Daneben muss der Kreditgeber Ihre Kreditwürdigkeit anhand von Einkommen, Ausgaben und weiteren Umständen eingehend prüfen (§ 505b Abs. 2 BGB). Die Frage ist also nicht, ob Sie ein Grundstück haben, sondern wie aus dem Grundstück Ihrer Eltern eine Sicherheit für Ihren Kredit wird.
Vier Wege zu einer Sicherheit für den Kredit
| Weg | Wem gehört das neue Haus? | Sicherheit für den Kreditgeber | Was zu bedenken ist |
|---|---|---|---|
| Teilfläche abtrennen und übertragen | Ihnen | Grundschuld auf Ihrem neuen Grundstück | Teilung im Grundbuch (§ 19 BauGB), Vermessung, notarieller Vertrag (§ 311b Abs. 1 BGB); Zufahrt und Leitungen oft über das Elterngrundstück |
| Erbbaurecht für Sie bestellen | Ihnen, als Bestandteil des Erbbaurechts (§ 12 ErbbauRG) | Grundschuld auf dem Erbbaurecht | Laufzeit, Erbbauzins und Zustimmungsvorbehalte bestimmen, ob das Recht als Sicherheit taugt |
| Aufteilung in Wohnungseigentum | Ihnen, als Sondereigentum mit Miteigentumsanteil (§ 1 Abs. 2 WEG) | Grundschuld auf Ihrer Einheit | Teilungserklärung der Eltern gegenüber dem Grundbuchamt (§ 8 Abs. 1 WEG); Sie und Ihre Eltern bilden eine Eigentümergemeinschaft |
| Grundschuld der Eltern auf dem ganzen Grundstück | Ihren Eltern (§§ 94, 946 BGB) | Grundschuld auf dem Elterngrundstück | Ihre Eltern haften mit ihrem eigenen Haus; Sie zahlen für ein Haus, das Ihnen nicht gehört |
Übersicht der Redaktion nach dem Gesetzeswortlaut (Abruf 29.10.2026). Welcher Weg im Einzelfall möglich ist, hängt vom Bebauungsplan, von der Lage auf dem Grundstück und von den Vorstellungen der Familie ab.
Teilfläche abtrennen: der klarste Weg
Wird ein Teil des Grundstücks abgeschrieben und als selbständiges Grundstück eingetragen, sind Sie Eigentümer eines eigenen Grundstücks und können es wie jeder andere Bauherr belasten. Liegt das Grundstück im Geltungsbereich eines Bebauungsplans, darf die Teilung keine Verhältnisse schaffen, die dessen Festsetzungen widersprechen (§ 19 Abs. 2 BauGB). Ob das hintere Grundstück einen eigenen Zugang zur Straße bekommt oder ein Wegerecht über das Elterngrundstück braucht, ist früh zu klären. Ein solches Wegerecht lässt sich als Grunddienstbarkeit eintragen (§ 1018 BGB). Kreditgeber werden fragen, ob Zufahrt und Leitungen dauerhaft gesichert sind.
Erbbaurecht: das Haus gehört Ihnen, der Boden bleibt bei den Eltern
Das Erbbaurecht ist das veräußerliche und vererbliche Recht, auf einem fremden Grundstück ein Bauwerk zu haben (§ 1 Abs. 1 ErbbauRG). Das darauf errichtete Haus gilt als wesentlicher Bestandteil des Erbbaurechts, nicht des Grundstücks (§ 12 Abs. 1 und 2 ErbbauRG). Für die Bank ist das Erbbaurecht belastbar wie ein Grundstück, sofern Laufzeit und Vertrag passen. Was Kreditgeber dabei prüfen, steht ausführlich unter Erbbaurecht finanzieren. In der Familie lässt sich der Erbbauzins frei vereinbaren, auch niedrig; das ändert aber nichts daran, dass der Vertrag für einen fremden Ersteher in einer Zwangsversteigerung tragfähig sein muss.
Wohnungseigentum: ein Grundstück, zwei Einheiten
Statt das Grundstück zu teilen, können Ihre Eltern es durch Erklärung gegenüber dem Grundbuchamt in Miteigentumsanteile aufteilen, mit denen jeweils Sondereigentum verbunden ist (§ 8 Abs. 1 WEG). Das kommt in Frage, wenn eine Realteilung am Bebauungsplan oder an der Grundstücksform scheitert. Sie werden dann Eigentümer einer Einheit, die Sie belasten können. Der Preis dafür ist eine Eigentümergemeinschaft mit den Eltern und später möglicherweise mit deren Erben.
Grundschuld der Eltern: möglich, aber mit dem größten Risiko
Am schnellsten scheint es, wenn Ihre Eltern dem Kreditgeber eine Grundschuld auf ihr ganzes Grundstück geben. Rechtlich geht das. Ihre Eltern haften dann mit dem Grundstück einschließlich ihres eigenen Hauses: Zahlen Sie die Raten nicht, kann der Kreditgeber die Zwangsversteigerung betreiben. Hinzu kommt, dass Ihnen das neue Haus nicht gehört, solange nichts anderes vereinbart ist. Ob ein Kreditgeber diesen Weg akzeptiert und wie er Ihre Eltern als Sicherungsgeber einbezieht, entscheidet er im Einzelfall; eine amtliche Statistik oder einheitliche Praxis dazu gibt es nicht.
Schenkung, Steuer, Geschwister: 400.000 Euro Freibetrag und drei Zehnjahresfristen
Übertragen Ihre Eltern Ihnen eine Teilfläche, fällt in der Regel keine Grunderwerbsteuer an: Grundstücksschenkungen sind ausgenommen, ebenso Erwerbe von Verwandten in gerader Linie (§ 3 Nr. 2 und Nr. 6 GrEStG). Für die Schenkungsteuer gilt bei Kindern ein Freibetrag von 400.000 Euro (§ 16 Abs. 1 Nr. 2 ErbStG); was dieselbe Person innerhalb von zehn Jahren zuwendet, wird zusammengerechnet (§ 14 Abs. 1 ErbStG).
Für den Kreditgeber wichtiger sind zwei Rückforderungsfragen. Gerät der Schenker später in Not, kann er das Geschenk zurückfordern (§ 528 Abs. 1 BGB), ausgeschlossen ist das nach zehn Jahren (§ 529 Abs. 1 BGB). Das betrifft etwa den Fall, dass Pflegekosten der Eltern nicht gedeckt sind; wie Unterhaltsfragen gegenüber Eltern eine Finanzierung berühren, beschreibt Elternunterhalt und Baufinanzierung. Außerdem behalten sich Eltern oft vertragliche Rückforderungsrechte vor, gesichert durch eine Vormerkung im Grundbuch (§ 883 BGB). Steht diese vor der Grundschuld, schwächt sie die Sicherheit. Kreditgeber fragen dann nach einem Rangrücktritt, dem die Eltern zustimmen müssen (§ 880 BGB). Dasselbe Rangproblem beschreibt Haus mit Wohnrecht kaufen für vorbehaltene Wohnrechte.
Schließlich die Geschwister: Nach dem Tod der Eltern kann ein Pflichtteilsergänzungsanspruch entstehen; die Schenkung zählt in jedem Jahr nach der Übertragung ein Zehntel weniger und nach zehn Jahren gar nicht mehr (§ 2325 Abs. 1 und 3 BGB). Wer hier einen Ausgleich braucht, muss ihn womöglich mitten in der Zinsbindung zahlen. Wie das aussieht, wenn mehrere Erben beteiligt sind, zeigt Erbengemeinschaft: Haus auszahlen und finanzieren.
Rechenbeispiel: 120.000 Euro Grundstückswert, 380.000 Euro Baukosten
Die folgende Rechnung ist eine Redaktionsillustration ohne Konditionsangabe; Grundstückswert, Baukosten, Eigenkapital und Erbbauzins sind erfunden. Angenommen sind Baukosten samt Nebenkosten von 380.000 Euro, 60.000 Euro Eigenkapital und ein Teilgrundstück, das am Markt 120.000 Euro kosten würde.
Für die Rate dient der amtliche Durchschnittszins für Wohnungsbaukredite an private Haushalte mit Zinsbindung über zehn Jahre: 4,04 Prozent im August 2026, vorläufiger Wert (Deutsche Bundesbank/EZB, MFI-Zinsstatistik, Reihe MIR.M.DE.B.A2C.P.R.A.2250.EUR.N, Abruf 29.10.2026; der Septemberwert war noch nicht veröffentlicht; Überblick bei der Bundesbank). Er ist kein Angebot; Ihr eigener Zins kann deutlich abweichen. Als Maßstab dient die Faustregel, die die Verbraucherzentrale wiedergibt: Die Rate sollte höchstens 40 Prozent des Nettoeinkommens ausmachen (Verbraucherzentrale, So berechnen Sie, was Sie sich leisten können, Stand 06.11.2024).
| Fall | Darlehen | Rate bei 4,04 % + 2 % Tilgung | Weitere Monatslast | Belastung im Monat | Nettoeinkommen nach 40-%-Regel |
|---|---|---|---|---|---|
| Grundstück am Markt kaufen | 440.000 € | 2.214,67 € | – | 2.214,67 € | 5.536,67 € |
| Teilfläche von den Eltern geschenkt | 320.000 € | 1.610,67 € | – | 1.610,67 € | 4.026,67 € |
| Erbbaurecht mit angenommenem Erbbauzins von 3.600 € im Jahr | 320.000 € | 1.610,67 € | 300,00 € | 1.910,67 € | 4.776,67 € |
Nachgerechnet; Rate = Darlehen × (Zins + Tilgung) ÷ 12. Kosten für Vermessung, Notar und Grundbuch sind nicht enthalten. Dass die Redaktion den Erbbauzins in die 40-Prozent-Regel einrechnet, ist eine eigene Übertragung.
Die Tabelle zeigt den Vorteil, aber auch seine Grenze: Das geschenkte Grundstück senkt die Rate in diesem Beispiel um rund 604 Euro im Monat. Die Kreditwürdigkeitsprüfung bleibt trotzdem dieselbe, denn sie darf sich nicht hauptsächlich auf den Wert der Immobilie stützen (§ 505b Abs. 2 BGB). Ein wertvolles Grundstück ersetzt kein tragfähiges Einkommen.
Wo es schwierig bleibt: 5 typische Hürden
- Der Bebauungsplan lässt kein zweites Haus zu. Dann scheitert jeder der vier Wege, bevor die Finanzierung beginnt. Die Bauvoranfrage bei der Gemeinde kommt zuerst.
- Die Eltern wollen nichts abgeben. Ohne Teilung, Erbbaurecht oder Wohnungseigentum bleibt nur die Grundschuld der Eltern, mit dem Risiko für deren eigenes Haus.
- Geschwister sind nicht einverstanden. Ein späterer Ausgleich kann Geld kosten, das in der Finanzierung nicht eingeplant ist.
- Bereits gebaut, ohne Regelung. Wer schon investiert hat, ohne Eigentümer zu werden, hat für den Kreditgeber keine eigene Sicherheit. Eine nachträgliche Lösung ist möglich, aber aufwendig; das klärt der Notar.
- Die Eltern haben selbst noch einen Kredit. Bestehende Grundschulden auf dem Elterngrundstück gehen später eingetragenen Rechten im Rang vor (§ 879 Abs. 1 BGB). Ein Erbbaurecht kann sogar nur an ausschließlich erster Rangstelle bestellt werden (§ 10 Abs. 1 ErbbauRG); der Gläubiger der Eltern muss also zurücktreten. Bei einer Teilung muss die Teilfläche in der Regel aus der bestehenden Grundschuld freigegeben werden.
Weitere Konstellationen, die vom Standard abweichen, sammelt die Seite Schwierige Fälle.
Checkliste: 11 Unterlagen vor der Anfrage
- ☐ Einen aktuellen Grundbuchauszug des Elterngrundstücks mit Abteilung II und III
- ☐ Einen Lageplan oder Flurkartenauszug mit der vorgesehenen Baufläche
- ☐ Den Bebauungsplan oder die Antwort auf eine Bauvoranfrage
- ☐ Eine Notiz, welcher Weg in der Familie in Frage kommt: Teilung, Erbbaurecht, Wohnungseigentum oder Grundschuld der Eltern
- ☐ Falls vorhanden: Entwurf des Schenkungs-, Übertragungs- oder Erbbaurechtsvertrags
- ☐ Angaben zu bestehenden Krediten und Grundschulden der Eltern
- ☐ Baukostenschätzung oder Angebot des Bauunternehmens samt Baubeschreibung
- ☐ Einen Nachweis über das Eigenkapital
- ☐ Die Gehaltsabrechnungen der letzten drei bis sechs Monate oder bei Selbstständigen die letzten Steuerbescheide
- ☐ Übersichten zu weiteren Krediten und regelmäßigen Verpflichtungen
- ☐ Zwei bis drei Sätze in eigenen Worten: wem das Grundstück gehört, wo das Haus stehen soll und was mit Geschwistern besprochen ist
Mit diesen Angaben lässt sich einschätzen, ob eine Finanzierung im konkreten Fall tragfähig sein kann und woran sie hängt. Über das Anfrageformular geht Ihre Anfrage an genau einen unabhängigen Finanzierungsvermittler mit Erlaubnis nach § 34i GewO. Nennen Sie im Freitextfeld ausdrücklich, dass das Grundstück Ihren Eltern gehört und welcher Weg geplant ist. Wie es danach weitergeht, steht unter So läuft es.
Dieser Beitrag ersetzt keine Rechts-, Steuer- oder Finanzierungsberatung. Die Zinsangaben sind amtliche Durchschnittswerte und kein Angebot; maßgeblich sind Grundbuch, Verträge, Ihr Darlehensvertrag und die Entscheidung des jeweiligen Kreditgebers. Teilung, Erbbaurecht und Schenkung gestaltet der Notar, steuerliche Fragen klärt eine Steuerberatung.